发布日期:2026-11-17 05:12 点击次数:177
文/金夏
这是一个投资东谈主光环正在消失的年代,亦然其泄漏底色的期间。
2026年7月,一则地产往返音问在金融圈悄然传开。张磊眷属以5.626亿港元购入香港石澳谈百年历史洋房“The Round House”。这处藏隐于山海之间的顶级豪宅,成为他个东谈主钞票领土的新坐标。而在此前一年,其太太已以约6.9亿元东谈主民币购入新加坡两栋优质洋房。
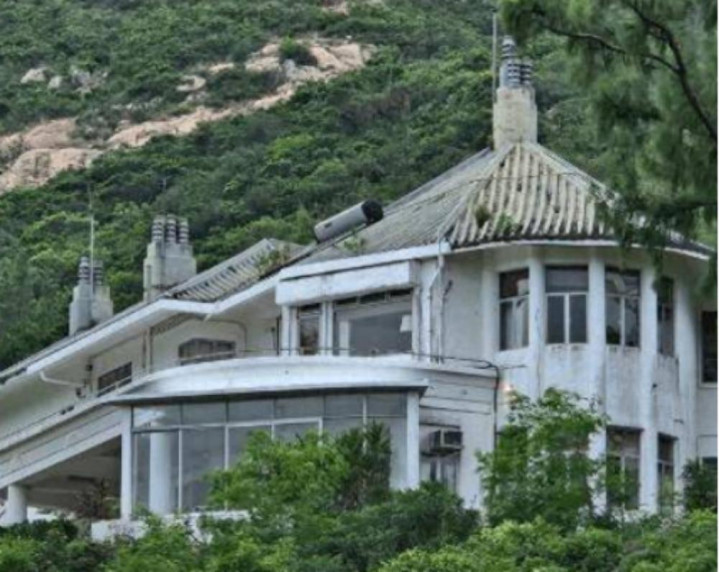
高瓴张磊及太太 5.626 亿港元购入的传奇老宅,会德丰马登眷属抓有近 90 年,以弧形圆形不雅景窗为记号性特征。
险些在并吞时候,高瓴启动了新一轮私募股权基金召募,策画范围高达70亿好意思元。其中好意思元部分约55亿好意思元,主要来自香港、新加坡和迪拜等地的海外本钱。这距离张磊大举减抓格力、清仓隆基不外数月。
一边是个东谈主钞票的人人化设置,一边是好意思元基金的抓续膨大。两条痕迹交织在整个,勾画出高瓴本钱的底色:一端连着好意思国本钱市集的起源流水,一端连着中国资产的成长红利。这座金融桥梁成就了张磊的神话,同期正在见证他的祛魅。
从驻马店走出的“中国巴菲特”,也正在经验一场漫长的凝视。他主意的“永恒主义”,阿谁曾让无数投资东谈主奉为圭臬的信条,也在这场周期巨浪中吸收了最暴戾的压力测试。
2026年7月17日,隆基绿能股价跌至11.83元,市值缩水至889亿元。同期,高瓴本钱已澈底退出这家光伏巨头的前十大激动行列。六年前那笔158.4亿元的“世纪投资”,以近百亿元浮亏颓废完结。
投资腾讯和蓝月亮让张磊封神
1972年,张磊出身于河南驻马店。他先就读于中国东谈主民大学,后到耶鲁大学深造。在耶鲁投资办公室实习时,他遇到了投资众人大卫·史文森。
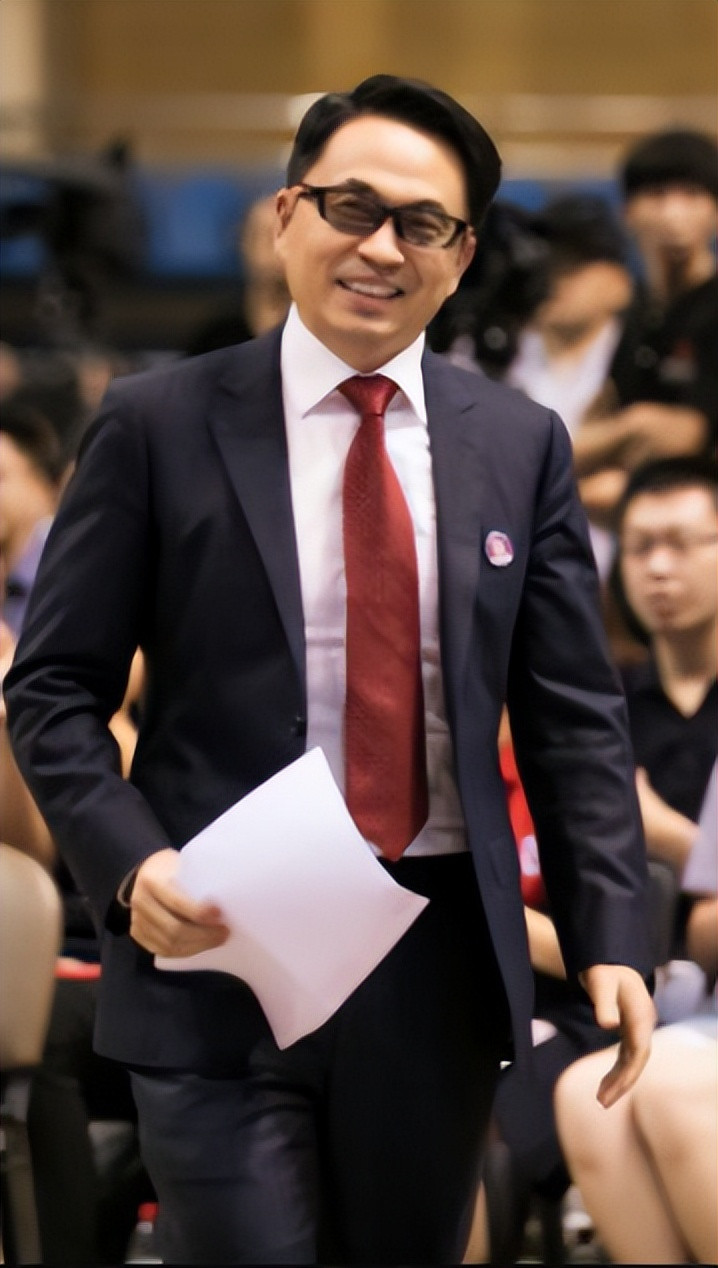
2005年,张磊创立高瓴本钱。汉文名取“瀽瓴高屋”之意,英文名Hillhouse则源于耶鲁校园的一条林荫谈。耶鲁捐赠基金投下2000万好意思元,成为高瓴的第一笔资金。张磊用这笔钱险些全仓买入腾讯。其时腾讯市值不到20亿好意思元,家具被视作“三低群体”的器具。一次义乌调研澈底颠覆了他的默契。不论是商户如故招商官员,柬帖上皆印着我方的QQ号。这笔投资最终答复高达数百倍。
2010年,是张磊着实走向公众视线的枢纽一年。这一年他作念了两笔攻击的投资。刘强东只想要7500万好意思元,张磊却给了他3亿好意思元。他推动京东自建物流体系,又幕后促成了腾讯与京东的政策合营。相似在2010年,高瓴以4500万好意思元投资蓝月亮。其时中国洗衣液市集份额不及4%,张磊却详情花消升级趋势,力劝创举东谈主罗秋平从洗手液转向洗衣液。转型初期蓝月亮从盈利转为政策性亏蚀,高瓴不仅干预资金,更攻击的是支抓其忍耐短期亏蚀霸占市集。
这两笔投资让高瓴从一个鲜为人知的基金走向台前。而后,高瓴的投资领土横跨百丽、格力、宁德期间、百济神州、好意思团、字节逾越。
2020年,他出书了文章《价值》。“流水不争先,争的是取之不尽”。“作念时候的一又友”“遴荐与谁同业,比要去的迢遥更攻击”,这些金句在金融投资圈被东谈主反复吟唱。高瓴成为亚洲范围最大的私募机构之一。张磊被巴菲特邀请去家里作客,巴菲特以致开打趣说要把钱包交给他守护。
张磊驱动“封神”了,但封神络续亦然“陨落东谈主间”的驱动。
“过桥本钱”的金融底色
2021年8月9日,有网络大V称“多个渠谈在传,高瓴本钱张磊被边控”。由于“边控”性质严重,音问飞速激励本钱市集障碍,导致“高瓴系”股票大跌。高瓴方面今日即回答称信息“严重装假”并已报警,提供了受案回执。张磊也发一又友圈侧面辟谣。警方随后查明,是别称50岁股民为博眼球指责,且听说很可能是因与“懒投资”爆雷创举东谈主同名而“躺枪”。
“被边控”的谣喙像一个刺穿了泡沫的针,让公众驱动用批判的眼神凝视他。而着实让他光环褪去的,是后续一系列投资失利和操作争议所带来的“信任度缩小”。谣喙是导火索,但根柢原因在于其投资功绩和理念公信力的双双下滑。
隆基绿能是张磊事迹生计最惨烈一役。2020年12月,高瓴以每股70元、总价158亿元受让隆基6%的股份。彼时隆基被称为“光伏茅”,高瓴账面一度浮盈超百亿。联系词光伏行业自2022年起堕入产能多余,硅料价钱暴跌超80%。隆基2024年巨亏86亿元,股价从高点跌去近80%。
更令东谈主蹙悚的是操作自己。2023年3月,高瓴通过转融通出借股份,将抓股比例降至5%以下。这意味着无需再公告减抓。这一“绕谈减抓”活动随机被证监会立案拜访。2024年4月,高瓴被动耗资约12.82亿元回购违纪减抓的股份。一个天天宣扬“永恒主义”的机构,果然钻监管缺欠违纪减抓,市集哗然。
到2026年一季度,高瓴已澈底退出隆基前十大激动。六年时候,套现约60亿元,浮亏近百亿。
如果说隆基一战是看错行业,那么早前格力一战则更赤裸裸地揭示了张磊投资的华尔街底色。因为这是一笔想象精密的杠杆收购,而非传统意旨上的“永恒价值投资”。2019年,高瓴斥资416.62亿元拿下格力电器15%股权,成为第一大激动。外界将此解读为“永恒主义”的又一佳构。但若拆解这笔资金的开头和结构,看到的实足是另一番表象。
资金开头险些是1比1对半开。约218.5亿元为高瓴及结伙东谈主的自有资金,另外约208亿元来自七家银行的银团贷款。动作贷款条目,高瓴本钱旗下公司珠海明骏将受让的全部格力电器股份100%质押给银行。股价下落的风险很猛过程上由银行承担,而高瓴用杠杆放大了潜在收益。为保障还款,高瓴答应将“戮力促使上市公司每年净利润分成比例不低于50%”。这实质上是用格力的分成来偿还我方的贷款利息,是典型的“以债养债”款式。
六年后的减抓,进一步印证了这笔投资的“过桥”本色。高瓴减抓格力股份,公开且惟一的原因便是“偿还银行贷款”。2026年,当初的并购贷款靠近团结偿还,本息整个或超250亿元。即便格力六年累计分成卓绝130亿元,仍有宏大资金缺口,迫使高瓴必须套现。
这笔往返的中枢逻辑,是用四两自有资金拨千斤银行贷款,去赚取格力股价高涨和判辨分成与贷款利息之间的差价。这是一种法度的金融套利念念维。高瓴温雅的是本钱答复率,而非躬行下场决议一家空调企业。当六至七年的并购贷款到期,还款的刚性压力眨眼间击穿了“永恒抓有”的叙事。投资形成了必须在纪律时候内完结的“过桥”任务。
更值得玩味的是“赋能”的局限。高瓴曾但愿推动格力变革,但其建议常被经管层否决。在强势的经管层眼前,这个“用杠杆撬来的大激动”语言权有限,其“赋能实体经济”的愿景难以落地。这也施展金融本钱对产业的适度力和革命力并非总能称愿。
张磊的格力投资,本色是一场以 “永恒主义”为名、行“杠杆套利”之实的金融操作。它用“自有资金加高杠杆”的款式撬动了一家实体巨头,最终策画是在杠杆周期内实现本钱升值。当贷款到期的钟声敲响,“永恒主义”不得不让位于金融本钱最原始的逻辑,还债。
张磊的“永恒主义”悖论
有分析指出,“永恒主义”的逆境,根源随机不在理念自己,而在于它被装进了一个失实的容器。
蓝月亮曾被视为张磊“价值创造”理念的巅峰之作。但这家公司的后续走势,也成了其投资款式问题的缩影。蓝月亮2020年底上市后,股价从高点跌去超大略,市值挥发近千亿港元。2024年更出现上市以来初次亏蚀,于今仍未解脱逆境。为撑抓增长,蓝月亮堕入高营销干预的怪圈。2024年中期销售及分销开支同比增长107.9%,占营收的七成,严重侵蚀利润。这种“烧钱换市集”的款式,在行业竞争加重时暴显现不能抓续性。
蓝月亮的轨迹呈现出一个明晰的抛物线。高瓴用本钱和政策预判塑造了一个行业冠军,但上市即巅峰,随后的下落比高涨愈加漫长。本钱驱动的增长款式,在红利期诚然不战而胜,一朝行业进入存量竞争,高干预换增长的逻辑便难以为继。蓝月亮这个“代表作”,最终也成了张磊款式局限性的注脚。
一个了然于目的事实是高瓴经管的是他东谈主的资金。事实上,“永恒主义”并不合适大多数机构和散户,因为它需要两个前提。一是我方的钱,二是我方的钱填塞多。当LP要求答复、基金靠近退出周期时,“作念时候的一又友”就成了一种耗费。自然,也有东谈主嘲谑并讥讽以为“作念时候的一又友”便是“永恒收经管费”。
有投资者分析以为,张磊所践行的从来就不是巴菲特式的传统价值投资,而是一种更天确切“永恒结构化价值投资”。他不错在永恒愿景下天真养息战术,高位减抓,实时止损,切换赛谈。这本无可厚非。问题在于,当市集狂热时,东谈主们将他神化为“永恒主义”的布谈者。当周期逆转、操作出现争议时,这套天确切表面便无法再让系数东谈主征服。
他曾公开示意:“教悔是一个不需要退出的生意。”但在“双减”政策落地前,高瓴精确清仓了好将来。他曾将爱尔眼科写入《价值》动作案例,却在2021年三季度清仓。他在百济神州上“永恒锁仓”,却在2025年借利好抛售了49亿筹码。
光伏行业的强周期泄漏了这种脆弱性。张磊曾言“时候是好生意的一又友”。但若行业底层逻辑垮塌,时候反而成为放大亏蚀的推手。时刻迭代加快的行业中,护城河可能飞速瓦解。以远超行业合理估值的高价接盘,未预留填塞风险缓冲,抵御了格雷厄姆的“安全角落”原则。
与张磊一样,打着“永恒主义”标语并堪称作念“时候的一又友”的私募大佬但斌,也被赞扬为“中国巴菲特”。但他的执行操作常被业内东谈主士月旦为“趁势而为的趋势投资”,以致是 “追涨杀跌”。举例,他在好意思股高位重仓科技股(如英伟达),净值遭受宏大回撤,以致公开为共事炒作新股“点赞”。有不雅点直指他亦然“趋势投资”,不外是“趋势附热”的趋势。
事实上,张磊和但斌这种作念的原因是背后有客不雅收尾。他经管的私募基金设有平仓线,这种机制与“越跌越买”的永恒抓有款式自然阻挡。同期,追求短期功绩排行和客户的压力,也迫使他不得不进行一些更天确切操作。这与巴菲特使用自有保障浮存金进行永恒投资的款式有本色不同。
其实,他们与巴菲特最大不同是与“实业念念维”与“金融念念维”的根柢不同。“实业念念维” 的中枢是“买股票便是买公司”,投资者像企业家一样温雅企业的永恒决议和创造。而张磊和但斌的操作,更多体现的是金融本钱在二级市集的价值发现、套利和风险经管。他们虽然也作念操办,但落脚点仍是金融答复,这与扎根产业、能干永恒决议的实业家心态确有显赫差别。
是以,他们更像是披着价值投资外套的天真契机主义者,其活动是金融本钱追求答复的人性,在特定市集环境和营业款式下的体现。
神话属于期间而非个东谈主
从驻马店到耶鲁,从3000万好意思元(刚驱动2000万,后又追加了1000万)到千亿帝国,张磊的崛起是中国私募黄金期间的缩影,亦然好意思元基金在中国的黄金年代。他用腾讯、京东等案例讲授了“重仓中国”得到多量答复的力量,但当期间的列车遽然转向,他也就显现了原来的底色。
从拿到耶鲁大学第一笔投资驱动,张磊的底色仍是庐山真面。在中好意思关系的波诡云谲的今天,高瓴本钱用执行活动践行了他们的“价值投资”。
2025年三季度,高瓴旗下HHLR的好意思股抓仓总市值41亿好意思元,较二季度暴涨32%,前十大重仓股中8家是中概股。张磊并未退场,他仅仅在用更天确切形势再行布局。自然,高瓴本钱的价值在好意思国,而不是中国。而事实上,高瓴本钱是一家注册在新加坡,资金开头主淌若好意思国,投资想法却是中国的公司。它试图在两大经济体之间寻求营业利益最大化,但在地缘政事病笃确当下,这种款式正变得日益沉重。
这随机亦然张磊和但斌这些“金融投契主义者”,他们的理念和款式是人人化的产物,但现实宇宙正变得越来越不人人化。
也曾被奉若神灵的价值投资理念,也最终成了张磊得到更多得手的樊笼。事实上,不是“永恒主义”错了,而是任何投资玄学皆无法超越期间的范围。当潮流退去,东谈主们才会看清,神话属于期间,非个东谈主,而个东谈主只不外是期间的侥幸儿费力。
阿谁从驻马店走出的少年开云kaiyun,仍是莫得了来时的路。