发布日期:2026-09-21 04:19 点击次数:71
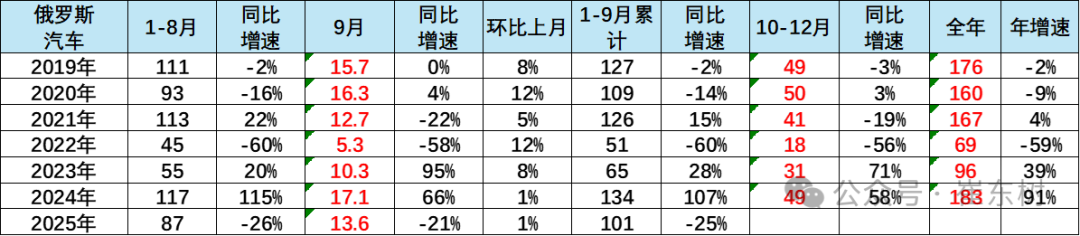
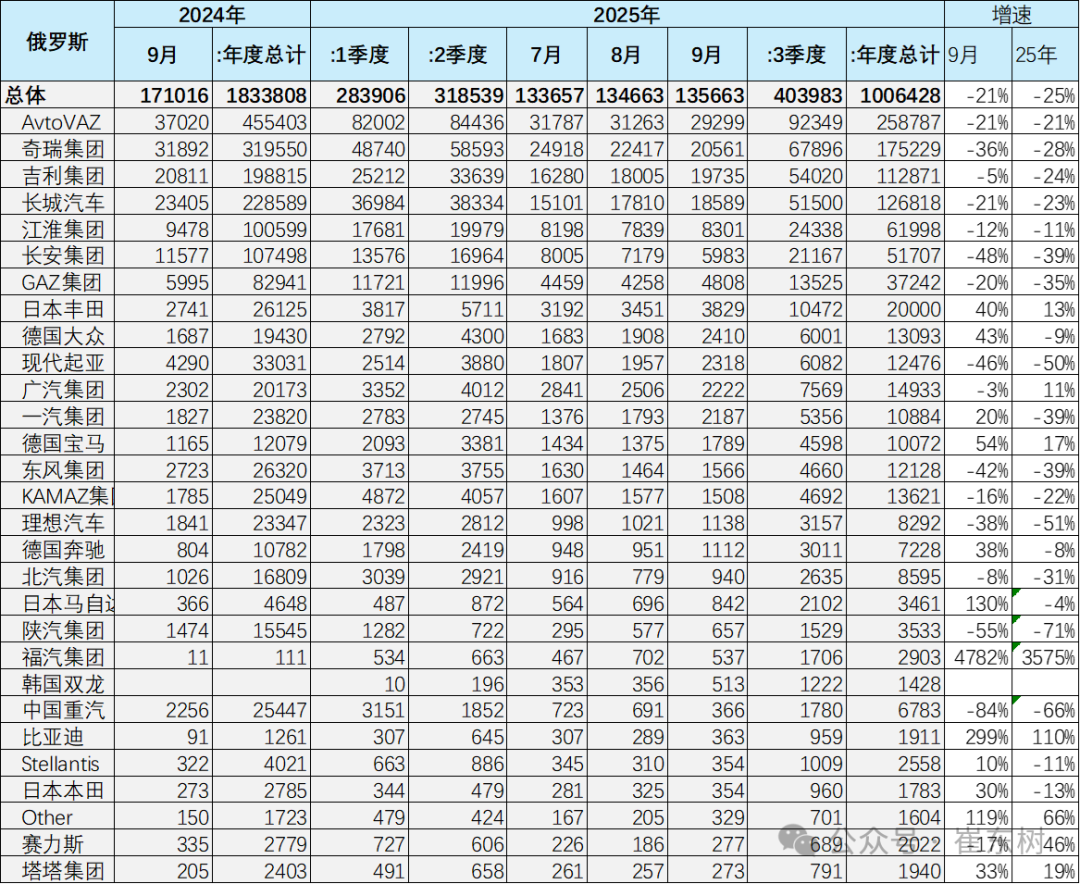
崔东树发文称,2024年的俄罗斯汽车总体销量达到183万辆,同比增长91%,创出近期销量年度新高。2025年9月俄罗斯汽车销量达到13.6万辆的水平,同比下跌21%,环比8月增1%。1-9月俄罗斯车市的累计销量101万辆,同比下跌25%。
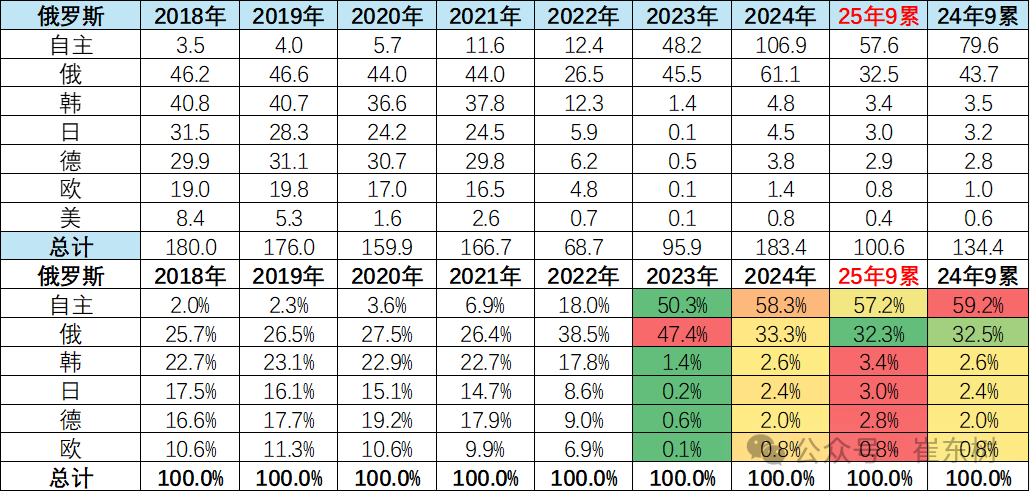
俄乌冲突后,因制裁和物料贫寒,外洋车企接踵退出俄阛阓。中国车企在2021年头在俄罗斯阛阓依然渐渐崛起的情景,但份额在5%摆布;2023年中国自主车企收拢了俄罗斯国内阛阓需求相对昌盛,而供给不及的特征,完了了膺惩50%的份额;2024年自主品牌在俄罗斯6-9月的月度份额又膺惩了60%的份额,完了了中国车企强势增长的推崇。但2024年在4季度的自主份额下跌到54%,2025年1-9月俄罗斯的中国自主车企份额回升到57%,9月自主车企在俄罗斯份额回升到59%。
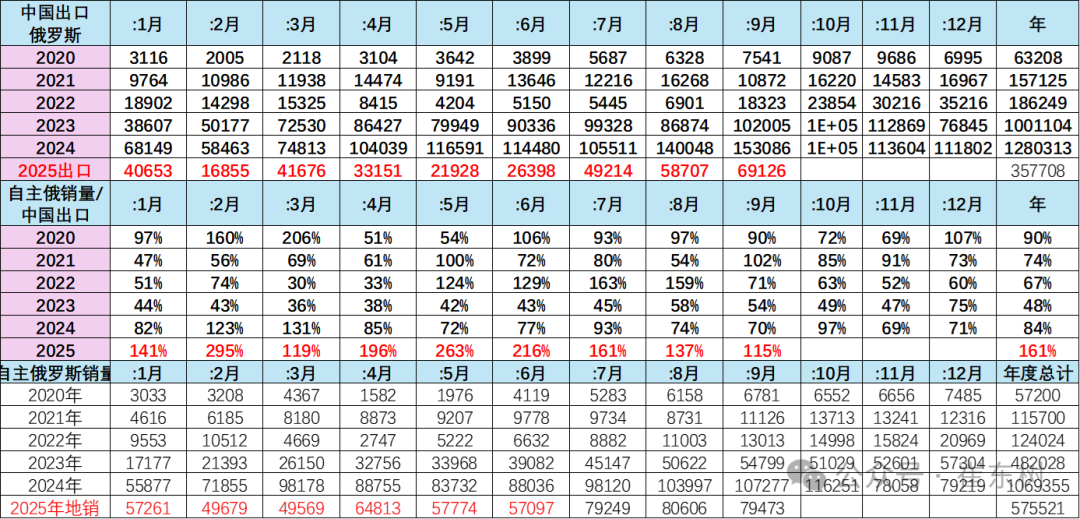
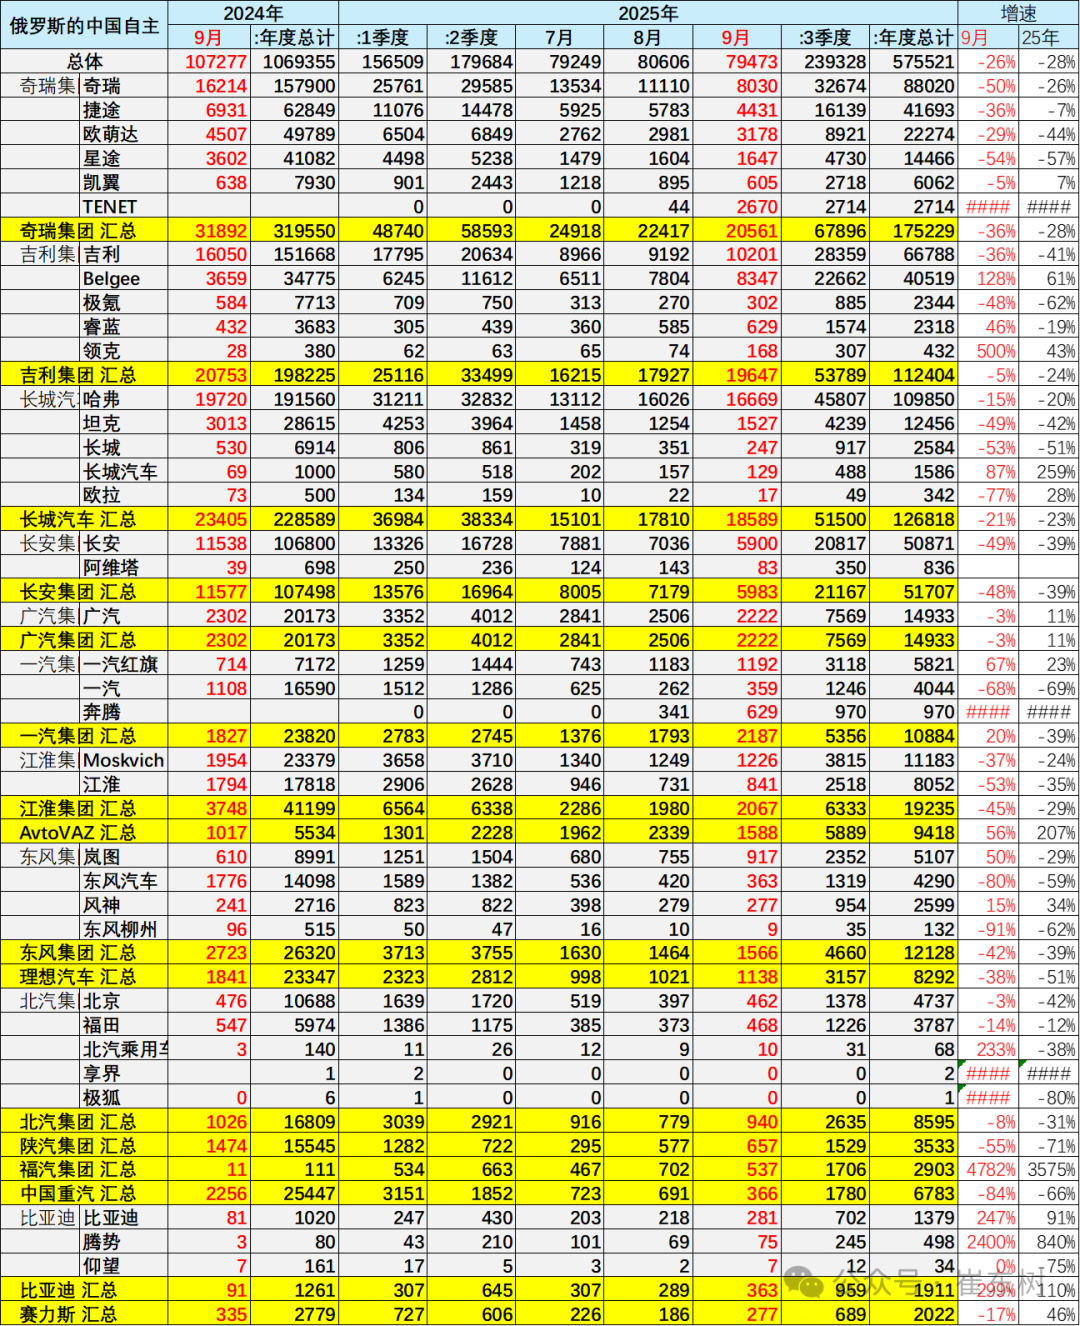
2023年中国出口俄罗斯车100万辆,自主的俄罗斯阛阓销量48万辆,销量是中国自主出口量的48%。2024年中国出口俄罗斯车128万辆,自主的俄罗斯阛阓销量107万辆,自主的俄罗斯阛阓销量是中国自主出口量的84%。2025年1-9月中国出口俄罗斯车35.8万辆,自主品牌俄罗斯销量57.6万辆,当地销量是中国出口的161%,终于完了了大幅去库存的走势。
面对俄罗斯的复杂环境,自主品牌多生孩子好打架的政策意旨要紧。自主品牌的整车官方车口,平行出口、绕说念出口、腹地化建厂、联合拼装等各式模式王人上阵,宽阔的品牌群狼作战,完了了很好的成果。门径出口对俄罗斯是不稳当的,尤其咱们面对是俄罗斯的针对性干预措施,一定要在复杂的外洋联系下施展人人上风,完了立异式发展。
中国车企在在俄罗斯加快原土化坐蓐与供应链重构,多项举措改善情景。最初是针对俄罗斯入口关税门道式上调深刻KD拼装模式,配置区域坐蓐基地。通过腹地化坐蓐侧目关税并裁汰委派周期。搭建区域配件中心仓,将中枢部件腹地化率提高至60%以上,责难供应链风险;其次要作念好居品提高本领适配与极寒环境专项研发。针对俄罗斯-50℃隆冬征象及复杂路况,需强化低温电板照顾系统、全地形底盘调校及防腐蚀工艺,通过防腐工艺将故障率责难30%;第三是作念好全渠说念售后处事体系升级。针对俄罗斯偏远地区维修反应滞后问题,构建“中心仓+迁徙处事车+授权修理点”三级收集,提高处事遮蔽率至90%以上;第四是品牌价值重塑与精确营销。针对俄罗斯耗尽者对“廉价低质”的刻板贯通,通过本领背书与场景化营销配置高端形象,同期斥地欧亚跨境电商平台,提供线上选配+线下提车处事,哄骗东说念主民币结算体系责难汇率波动影响。
一、俄罗斯阛阓总体走势
1、 俄罗斯车市月度走势
俄罗斯车市的销量呈现剧烈的波动情景,近几年放诞变调。2021年俄罗斯车市月度走势呈现相对较稳的情景。2022年,跟着俄乌危急的爆发,扫数这个词俄罗斯车市进入了剧烈下滑的谷底阶段,2022年部分月度销量达到了不及3万辆摆布的低水平。跟着中国自主车企的强力解救,2023年俄罗斯车市规复到月销10万辆摆布的水平。2024年罗斯车市规复到15万辆摆布的界限,但前年11-12月在俄罗斯新购车政策影响下的车市开动走弱。
本年1-6月的俄罗斯车市的销量在10万辆摆布呈现较牢固走势, 7- 9月13.5万辆的走势相对改善,9月卓绝2021年下半年的车市走势水平。
2、 俄罗斯车市年度走势
俄罗斯是老牌的全国超等大国,跟着2008年前石油价钱的热潮,俄罗斯汽车销量达到近300万辆的界限;跟着2014年克里米亚危急后,年销量界限由此前250万辆级降至150万辆级;而2022年俄乌冲突后,2022年年销量触底至畴昔68.7万辆;2023年俄罗斯汽车销量回升至96万辆。
跟着中国汽车的保险供给,2024年俄罗斯汽车总体销量达到183万辆,同比增长91%,创出近期销量年度新高。2025年9月俄罗斯汽车销量达到13.6万辆的水平,同比下跌21%,环比8月增1%。1-9月俄罗斯车市的累计销量101万辆,同比下跌25%。
2025年俄罗斯车市下滑主要受多重政策及阛阓成分影响: 最初是入口税费激增:俄罗斯自2024年底大幅提高入口汽车报废税,税率提高70%-85%并逐年递加,导致中国车企出口资本增多,收缩价钱竞争力;其次是经济结构性衰败:战时经济依赖军工参加,通胀率达10%,卢布汇率波动加重,购买力捏续萎缩;第三是高利率扼制耗尽:基准利率恒久看护21%,汽车贷款年化利率飙升至30%,购车费本攀升扼制需求;第四是耗尽不雅望神色:传奇当代、丰田等外洋品牌将重返阛阓,部分耗尽者推迟购车,恭候“原装入口”车型;第五是库存积压与供需失衡:中国车企库存超80万辆,居品定位与耗尽升级需求脱节,被动降价去库存,进一步禁锢阛阓。以上这些成分重复导致俄罗斯车市在2025年销量同比暴跌25%,全年预期降幅或降20%。
3、 俄罗斯车市自主品牌的出口与当地销售走势
2021年中国车企在俄罗斯仅有15.7万辆销量,2024年到128万辆,增多112万辆。中国车企的浩大出口与俄罗斯阛阓的缺口机遇密切策动。
2023年中国出口俄罗斯车100万辆,自主的俄罗斯阛阓销量48万辆,销量是中国自主出口量的48%。2024年中国出口俄罗斯车128万辆,自主的俄罗斯阛阓销量107万辆,自主的俄罗斯阛阓销量是中国自主出口量的84%。2025年1-9月中国出口俄罗斯车35.8万辆,自主品牌俄罗斯销量57.6万辆,当地销量是中国出口的161%,终于完了了大幅去库存的走势。
从2024年9月份关闭中亚灰色通过渠说念,到2024年10月份提高入口汽车报废税的税费,俄罗斯对中国车的格调渐渐改变,俄罗斯也但愿原土工业发展,因此哄骗税收等技能结构性指令,中国车企必须建厂投产,不然不好过,但建厂后的不屈气期间,需要惦记是近似泰西车企俄罗斯钞票的零元购了。
当今中国车企在俄罗斯推崇很强,但近期依然因为税收等成分受阻,改日的风险通晓需要强化。中国车企在俄市局濒临的主要风险是政事经济环境不屈气性。具体而言,可分为宏不雅经济波动和产业政策不屈气性两方面。俄罗斯的宏不雅经济波动成功影响到汽车阛阓的需求,也带来卢布汇率的波动风险。俄罗斯的制造业产业政策则多有交易保护办法思绪,畴昔有更需要饱读吹的泰西表情时,俄罗斯曾对中国车企在俄投钞票生不利影响。在面前俄汽车产业竞争力不及和供给结构性贫寒的布景下,需要提早研判局势变化,提早防护改日可能有的策动政策风险,安全第一。
二、俄罗斯阛阓结构
1、 俄罗斯阛阓份额走势
俄乌冲突前,俄罗斯汽车阛阓恒久被外资占据,阵势较散布。俄罗斯车市的主要的竞争者是欧洲车企,以德系车和法系车等欧系车的推崇总体都是相对较强的情景,尤其是咱们看到包含德系车的欧系车总体占到了30%摆布的水平,加上俄罗斯的原土车的26%,欧洲制造车型的俄罗斯推崇相对较强。而韩系汽车推崇相对强于日系车,韩系汽车达到了20%以上的份额,日系车在15%摆布的份额水平。好意思系车总体推崇相对较差,仅仅个位数儿的推崇。俄罗斯原土车企推崇相对较弱,仅有25%的份额。
关联词在2023年之后,许多的外资车企暂时撤出,商定卖出股份给俄罗斯方面,因此这些联合与外资车企又转到俄罗斯原土的车企的见地,因此俄罗斯原土车企份额2023年马上提高到40%摆布。同期,伊朗车在2022年之后也有一定的入口,关联词在2024年后伊朗入口量剧烈的萎缩。
俄乌冲突后,因制裁和物料贫寒,外洋车企接踵退出俄阛阓。中国车企在2021年头在俄罗斯阛阓依然渐渐崛起的情景,但份额在5%摆布;2023年中国自主车企收拢了俄罗斯国内阛阓需求相对昌盛,而供给不及的特征,完了了膺惩50%的份额;2024年自主品牌在俄罗斯6-9月的月度份额又膺惩了60%的份额,完了了中国车企强势增长的推崇。但2024年在4季度的自主份额下跌到54%,2025年1-9月俄罗斯的中国自主车企份额回升到57%,9月自主车企在俄罗斯份额回升到59%。
政策壁垒与竞争挤压:俄罗斯通过提高入口汽车报废税(2024年10月上调70%-85%)、严查平行入口渠说念及本领认证(如禁售12款中国卡车),迫使车企转向腹地化坐蓐,而原土品牌(如拉达)借机降价夺回阛阓份额。
2025年中国汽车在俄罗斯销量骤降的中枢原因是俄经济衰败、耗尽信心低迷导致销量下滑。中国车企因前期囤货导致库存超4-6个月销量,同期俄罗斯耗尽者转向二手车阛阓,供需失衡与库存积压,进一步压缩新车需求。
2、俄罗斯新动力需求结构分析
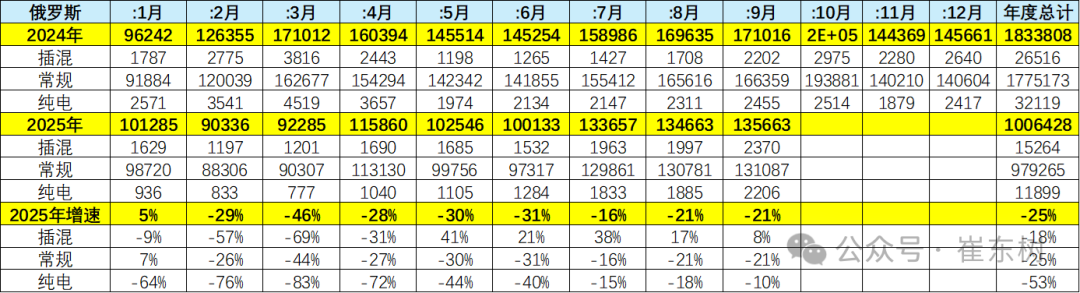
俄罗斯车市的新动力销量相对较低,由于泰西日韩车企的新动力比拟差,因此2023年前的俄罗斯新动力很少。但跟着中国车企的进入,新动力成为俄罗斯富豪的偏疼,纯电动推崇优秀,随后理念念等车型在俄罗斯销量较好,带来2024年4季度插混的销量高于纯电动的俄罗斯特色。2025年的俄罗斯阛阓回落,新动力车的回落幅度更彰着,插混下跌18%,纯电动下滑53%,燃油车仅下滑25%。
三、俄罗斯品牌结构走势
1、2025年主力品牌的俄罗斯走势
俄罗斯汽车入口现存当然东说念主入口、法东说念主批量入口以及法东说念主平行入口三种花样,平行入口政策疗养利好中国车企官方出口,报废税政策疗养堵上邻国低关税灰色通说念。报废税方面,本年俄罗斯规矩从欧亚经济定约(EAEU)国度入口汽车,其从简的关税用度须在俄罗斯补缴“报废税”,堵上邻国低关税灰色通说念。
中国汽车在俄销售适用于法东说念主批量入口。俄不容中国汽车走法东说念主平行入口渠说念,在事实上幸免了非授权经销商的廉价竞争,有意于中国车企官方出口销售。近期理念念开动俄罗斯的官方经销模式。
外洋车企品牌在俄罗斯的销量总体仍然保捏相对较高情景,日韩系推崇相对较强,尤其是当代起亚、丰田等推崇相对较强。良马、飞驰2025年月均销量推崇相对是可以的情景。而其它的外洋车企推崇也有一定销量的特色需求。
2、自主品牌的俄罗斯走势
因本领和居品力较弱,俄罗斯原土汽车主要赓续于价钱段较低的低端阛阓。2024年俄罗斯汽车阛阓销量冠军是拉达,畅销主要因为其价钱低廉,合适俄罗斯东说念主用车需求。
2024俄罗斯对从中国进程中亚国度中转,再运往俄罗斯的车辆需要补王人各样税费,包括关税、升值税和耗尽税等。俄罗斯书记自2024年10月1日起入口车辆报废税高潮70%至85%,每年高潮10%至20%,直到2030年。回收费是在车辆报废时进行环保科罚的用度,是一项强制性税款。它与升值税和关税相同,是影响入口汽车费本的进军成分。
2025年第一季度俄罗斯入口汽车报废税已提高至66.7万卢布(约7500好意思元),较2023年翻倍。此举成功增多中国等入口车型的资本,导致结尾售价高潮10%-15%
中国自主车企依靠浩大的本领提高和产业链上风,在俄罗斯推崇相对是较强的特征。奇瑞在2024年达到了月销量3万辆以上的水平。尤其是奇瑞以多个品牌在俄罗斯完了了原土化坐蓐、代工坐蓐和入口车组合的全面发展的讲求态势,完了了界限超强的增长,近期亦然多元化代工坐蓐,也完了了多生孩子好打架的谐和发展的走势特色。
长城汽车在俄罗斯推崇相对凸起,尤其是哈佛和坦克品牌推崇相对较好。哈佛品牌完了了袖珍燃油车在俄罗斯阛阓超强发展,近似哈弗初恋等这些车型推崇极其优秀。而祯祥在俄罗斯的推崇也完了了超强的增长,以原土化代工坐蓐的居品和入口车型推崇都相对较强,尤其是极氪等居品推崇相对亦然极其优秀的情况。其它中国车企也很强,北汽等居品在俄罗斯推崇亦然相对较强的情况。
3、俄罗斯的新动力车推崇总体可以
中国汽车品牌在俄占据中高端阛阓。中国车企在本领和居品上的上风显赫,重复关税、运载资本和经销商分红等成分,中国品牌车型在俄罗斯较国内价钱更高。2025年俄罗斯将中国制造的高端燃油车与电动车(如理念念、红旗、极氪)纳入豪华车纳税清单,遮蔽售价1000万卢布(约10.8万好意思元)以上的车型..
中国自主新动力车销量在俄罗斯车市总体推崇是可以的,尤其所以增程式插电混动等高端车型,完了替代了泰西的豪华车的讲求推崇。
新动力车中推崇比拟凸起的是理念念、极氪、岚图等品牌,这些品牌推崇相对是极强的特征。而问界,比亚迪、小米等品牌也有一定的销量推崇。
而最新的居品如小米、智能网联最强的问界高端车型推崇也可以云开·全站APPkaiyun。特斯拉等居品在俄罗斯也有一定的销量推崇。